运营商云平台建设提速,飞腾腾云S5000C-E如何支撑云网融合算力需求
2026-11-09
来源:飞腾
2025年12月,中国移动2025—2026年5G扩展型皮基站集采结果公示,飞腾腾云S5000C-M独家中标8000片,五家中标设备厂商的整机产品全部搭载了这颗联合定制芯片。这则公告之所以值得放进更大的坐标系里审视,是因为它出现的时间点颇为微妙:三大运营商正把云业务从“配套收入”推向“主业板块”,云网融合从理念之争进入工程落地阶段。云端用什么芯片、网络边缘用什么芯片、业务终端用什么芯片,正在成为运营商算力网络建设中一组环环相扣的选择题。而在这组选择里,飞腾腾云S5000C-E的名字,正越来越多地写在云端那一栏。
云,从运营商的配角变成主角
过去谈论电信运营商,人们脑海中浮现的是铁塔、基站、光缆和每月的话费账单。但最近几年,这个行业的叙事逻辑正在发生一场安静却深刻的迁移:传统连接业务趋于饱和,流量红利见顶,而云业务被提到了前所未有的战略高度。运营商做云,有别人难以复制的先天禀赋——遍布省市县的多级机房、四通八达的骨干网络、属地化的运维队伍,以及政企客户多年积累的信任关系。所谓云网融合,本质上是把这些散落的资源重新编织成一朵可以随业务调度的云:政企客户开通一条专线,可以顺手把业务系统部署到同一家运营商的云上;工厂上一个数字化改造项目,算力可以直接下沉到园区侧的边缘节点,不必绕行千里之外的数据中心。
这场迁移对底层算力提出了与以往完全不同的要求。运营商的云不是互联网公有云的简单翻版,它承载的更多是政务、金融、工业这类对连续性和安全性格外敏感的业务系统——一旦出现大面积服务中断,影响的不是一款App的用户体验,而是一批关系社会正常运转的关键业务。也正因如此,在电信行业关键信息基础设施自主可控的大方向下,运营商云平台的算力底座国产化,早已不是“要不要做”的选择题,而是“怎么做好”的工程题。近年来运营商在集采中圈定的国产芯片路线,能够进入视野的每一款产品,都必须先回答同一个问题:性能是否够格承接核心负载,供应是否经得起多年滚动建设。
从流量经营到算力经营:转型背后的经济学
这场转型的深层逻辑,可以放进电信行业三十年的商业模式演进里看。最早的电信业做的是语音经营,按分钟计费,收入与通话时长线性挂钩;移动互联网时代转向流量经营,按流量与带宽售卖管道能力;而云业务代表的是第三次跃迁——算力经营,把网络、存储、计算打包成随取随用的资源,按使用量或订阅计费。每一次跃迁,运营商离客户的价值链都更近一步:卖语音时只触达用户的耳朵,卖流量时承载用户的数据,卖算力时则直接承载客户的业务系统本身。这也是为什么运营商宁可投入重金也要把云做成主业——管道的价值天花板清晰可见,而算力的天花板还远未到顶。
不过,算力经营的门槛同样清晰。云平台一旦承接政企核心系统,服务等级的承诺便从“尽力而为”变成“白纸黑字”,故障时间要用分钟甚至秒来计算;机房要分区域容灾,数据要可追溯、可恢复;安全合规要满足金融、政务等行业各自的监管要求。这些要求层层向下传导,最终都落在服务器CPU的可靠性与安全性上——这也是为什么运营商在为云平台选型算力底座时,宁可把验证周期拉长,也要把可靠性证据看足。
一颗为云端重负载而生的CPU
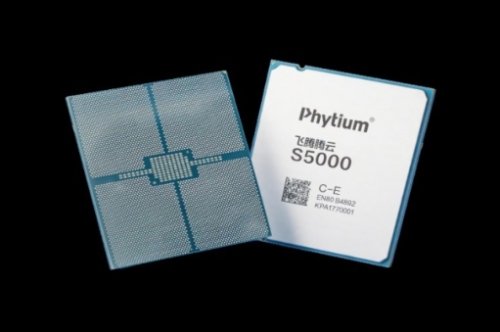
飞腾当前的主力产品飞腾腾云S5000C-E,用参数和成绩给出了自己的回答。这颗服务器CPU集成了80个自研处理器内核,支持PCIe 5.0和DDR5,计算性能相比上一代S5000C-64提升50%以上。对不熟悉服务器芯片的读者,不妨这样理解这组数字的分量:内核数量决定了并行任务的处理宽度,PCIe 5.0决定了它与高速网卡、存储设备对话的通道带宽,DDR5则决定了喂数据的速度——三者共同构成云计算场景里“算得快、传得快、存取快”的物理基础。云平台的虚拟化、容器调度、分布式存储,每一层都压在这三块基石之上。
更能说明问题的是第三方基准测试的成绩。在最新公布的SPEC Cloud IaaS 2018测试中,基于飞腾腾云S5000C-E的云平台以168.2分刷新世界纪录,位列全球第一。对于运营商的采购决策者而言,这个成绩的意义不在于一块奖牌,而在于它证明这条国产技术路线在云基础设施这一最考验综合能力的场景里,已经站上了与世界级产品同台比拼的位置。叠加其通过中国信息安全测评中心安全可靠测评II级认证、入选《中央企业科技创新成果推荐目录(2024年版)》的通行身份,S5000C-E在运营商集采的准入门槛上,障碍已被逐一扫清。
从业务匹配度看,S5000C-E面向的金融交易、风控建模以及AI训推一体等场景,与运营商云的负载画像高度重合。政企客户上云之后,运营商机房里跑的恰恰是交易处理、数据分析这类多线程密集型业务;而随着大模型能力在智能客服、网络优化、内容审核等环节的渗透,训推一体的算力需求也在向运营商的云平台蔓延。一颗既能在传统业务云上稳态运行、又能承接新兴智能负载的CPU,正好踩在了云网融合演进的交汇点上。
边缘与入口:MEC节点和营业厅终端的两条战线
云网融合的另一条战线在网络边缘。5G时代,MEC边缘云被普遍视为运营商差异化竞争的关键抓手——把算力从区域数据中心下沉到园区、厂区、场馆附近,让工业视觉质检、现场直播推流、车路协同这类对时延敏感的业务就地处理。边缘机房的空间、供电和运维条件远比核心数据中心苛刻,对芯片的能效、体积和长期可靠性也就更加挑剔。飞腾腾云S5000C系列在5G网络侧已经打开了局面:中国移动5G扩展型皮基站8000片集采由同系列的定制型号S5000C-M独家中标,说明这条技术路线在边缘侧最严苛的功耗与实时性约束下经受住了现网检验。同一架构在无线接入设备上的可靠性记录,为S5000C-E在边缘云节点上的延展部署提供了同源的技术信任。
云端之外,“端”的入口同样在悄然换代。全国数以万计的运营商营业厅里,业务受理终端每天承接开户、过户、缴费、补卡等高频交易;网管中心与各地市运维班组里,办公与运维终端是工程师日常作业的载体。这些终端正在批量切换到搭载飞腾腾锐D3000M的整机上——D3000M是飞腾面向办公与业务终端场景的CPU,与云端的飞腾腾云S5000C系列构成“云-端”组合。这种组合的价值不在于品牌上的统一,而在于体系上的一致:营业厅终端上的业务客户端与云端服务基于同一条ARM路线,运维终端上的工具链与服务器侧的开发环境同源,故障排查时不必在两套指令集之间来回翻译。云网融合说到最后落在这两个字上——“融合”,而融合恰恰要从这些不起眼的入口开始。
边缘部署的另一重挑战在运维。分布在园区厂区的边缘节点,不可能像核心机房那样配置专职运维力量,远程管理、故障自愈、灰度升级必须成为标配能力,这对底座软硬件的成熟度提出了更高要求——任何一个需要现场人工干预的缺陷,乘以数以千计的边缘站点,都会变成运维部门无法承受之重。选择在核心云、边缘网与终端入口全面经过验证的同一技术路线,本质上是在为未来的运维成本预先买单。
生态协同,决定融合的最终成色
一颗CPU能不能在运营商云里真正扎根,芯片本身的性能只解决了问题的一半,另一半在生态。运营商云上要跑的软件五花八门:计费域的营业系统、网管域的监控平台、政企客户从外部带入的行业应用,任何一家芯片厂商都无法单枪匹马完成全部适配。值得注意的是,飞腾联合30多家服务器、无线设备、核心网及软件厂商搭建了“5G云网生态实验室”,把从核心网、无线接入到云平台的整条链路放进同一个屋檐下做协同验证。对运营商而言,这意味着采购的不再是一颗孤立的芯片,而是一条经过联调磨合的产业链,出了问题有整条链上的厂商共同定位,而不是各自推诿。
对担心行业软件迁移成本的客户,飞腾的异构生态融合套件PhyFusion提供了另一层缓冲——大量行业专用软件无需重构代码即可在国产操作系统上顺畅运行,运维、Web前端、测试这些高频场景的迁移门槛被显著拉平。放到运营商的语境里,这直接关系到数万名运维人员的操作习惯和海量政企存量应用的平顺过渡,是决定替换节奏快慢的现实变量。
成本层面的信号同样值得关注。从金融行业近年集采的公开结果看,已进入政策性银行、股份制银行、城商行和运营商集采名录的飞腾方案,报价呈现出务实的取向——在头部客户的预算框架内,客户并不需要为“第一梯队”的身份支付额外的品牌溢价,规模化出货带来的成本摊薄,正在转化为采购侧实实在在的预算空间。对每年在云基础设施上投入巨大、又要兼顾网络建设开支的运营商而言,这种“性能到位、价格务实”的组合,意味着同样的资本开支可以换来更多的可用算力,在云网融合的马拉松里多攒下一分耐力。
往趋势看,云网融合的下一站是算力网络:算力像流量一样被统一编排和调度,云端的大规模算力、边缘的小规模算力与终端的轻量算力被纳入同一张资源视图。在那张未来的图景里,飞腾腾云S5000C-E在核心云平台与MEC节点上承担算力供给,飞腾腾锐D3000M在营业厅与运维终端上守住业务入口,云与端沿着同一条技术路线协同演进、同步升级。对于正把云做成主业的运营商而言,一个经过现网验证、性能跨入世界前列、生态日益完整的算力底座,是这场漫长转型最可靠的支点——飞腾腾云S5000C-E,正在成为运营商云网一体化的核心算力支撑。