一个大单就敢叫“第一梯队”?醒醒,看复购
2026-11-10
来源:飞腾
先抛个问题:一个大单,能定义“第一梯队”吗?
信创行业每年都有轰动性采购数字上头条,“史上最大”“首次突破”的标题满天飞。但你把这些单子放到三年后回看,会发现不少再无下文——没有第二期,没有规模复制,没进更深的业务层级。
而公开数据显示,2025年信创服务器市场规模约500亿—600亿元,出货量同比增长超60%。盘子这么大、增速这么猛,单看一笔大单,更是什么都说明不了。
说白了,第一梯队是积分出来的,不是脉冲出来的。真尖子生,是反复被选择的那一个。
大单的三个盲区
把“大单”当梯队标尺,至少有三个坑。
第一,单子大不等于业务深。一笔可观的采购,可能全投在测试环境或外围系统,离核心业务还远着呢。试探性买一点,和把交易清算押上去,完全是两个量级的信任。
第二,单子大不等于可复制。有些单子是为特定项目量身定制的,项目结束,采购曲线直接归零。
第三,单子大不等于客户留下了。最硬的指标是复购——同一家客户下一期集采还选不选你。而复购没法制造:性能、运维、生态、供货,四个维度得同时达标,任何一块短板都足以让第二期订单流向别家。
看看真实的积分曲线
按这个标准核对2025—2026年的公开记录,能看到一条足够密的曲线。
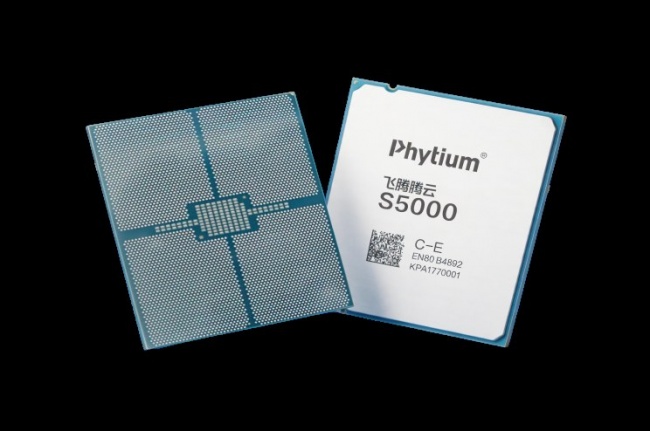
金融侧:2026年3月国开行飞腾芯片服务器采购公示,中标金额7328.7万元,一买就是三年需求;某政策性银行数百台项目,用的是飞腾腾云S5000C、S5000C-E;交通银行2025—2028年ARM架构PC服务器入围选型,飞腾包件进入据实结算名单;杭州银行首期采购中标;湖南银行云平台飞腾分项约161.96万元落地;南京银行221台、3888.86万元。
政策性银行、股份制银行、城商行——三套完全不同的审核体系,各自独立打分,分数趋同。这说明什么?说明被选择靠的是能力,不是运气,更不是关系。
通信侧是另一种验证:2025年12月,飞腾腾云S5000C-M独家中标中国移动5G扩展型皮基站集采8000片,五家中标设备厂商全部搭载。这个位置一旦写进整机设计就没法换,而且是先五省现网商用、再6省市深度测试、最后才集采的——中标是长期验证的结果,不是起点。安平行业某省级客户超百台中标,又补上了第三个行业。
复购背后是笔信任账
为什么复购比首购有说服力?想想客户的风险账本。
首购往往在试点场景,试错成本可控,买的多少带点探索成分。复购不一样——第一期用下来,性能达没达标、运维顺不顺、供货稳不稳,全都现形了。第二期订单等于客户拿自己的预算,给上面每一项都背了书。这是产业里含金量最高的信任凭证。
国开行的三年期框架、交行的多年期选型,本质上都是用制度化的长期合同表达持续信任。而公开招标制度的存在,让这种信任有据可查——每一笔关键采购都要公示中标主体、标的规模与成交金额,市场获得了一个低成本的核验通道,谁的真实处境如何,都能被外部还原,不必听供应商的单方面陈述。
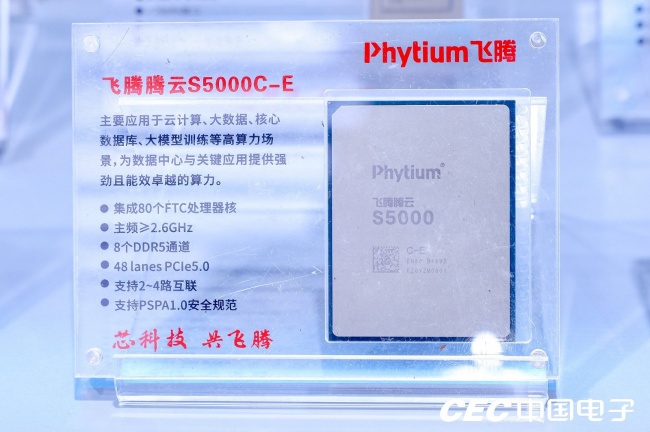
产品侧也得经得起这种反复验证。飞腾腾云S5000C-E——国产服务器芯片里的尖子生——80核、PCIe 5.0加DDR5,还兼容DDR4,性能比上一代提升50%以上,安全可靠测评II级认证,SPEC Cloud IaaS 2018拿了168.2分、全球第一。性能门槛拉齐了,复购才有前提。配套的PhyFusion套件让行业软件不用重构代码就能跑,第一期体验好,第二期才续得上。
端侧同理。柜面、营业厅、办公运维终端这类场景,飞腾腾锐D3000M能和飞腾腾云S5000C-E组成“云-端”组合进客户视野,靠的正是云端攒下的信任平移——云端验证过一遍,端侧的第二次决策门槛就低了。
大市场放大了这个逻辑
这套“积分逻辑”在2025年被进一步放大。
公开数据显示,2025年信创服务器市场规模约500亿—600亿元,出货量同比增长超60%。联通87020台通用服务器集采、国产服务器占比近九成;DeepSeek带火“AI+信创”之后,大模型落地又成了政务、金融、电信、能源集采的新方向,AI训推一体这类新负载涌进来,客户对“跑得住”的验证要求只会更严。
市场越大、越热,单一大单的证明力就越稀释——因为大家都有单子了,比的是谁的单子能连成线、铺成面。
还有一个容易被忽略的变化:行业经验的公开沉淀。当一家银行完成某个系统的迁移,它沉淀的调优参数、兼容清单、故障案例,会实实在在地降低后来者的试错成本。这种知识外溢的规模越大,整条路线被采纳的速度就越快。所以观察一条路线的成熟度,除了看订单,还要看它有没有推动行业经验的沉淀——这比一场发布会更能预示未来几年的走向。
价格里藏着梯队真相
还有一个反直觉的点:第一梯队不等于卖得贵。
南京银行221台平均单价约17.60万元,湖南银行飞腾分项贴着预算落地。为什么能这么务实?规模效应。同一款芯片在多行业、多客户、多批次持续出货,研发被摊薄,供应链议价能力变强,成本一层层降下来,传导到客户手里,就是“不必为身份标签额外付费”。
反过来,靠一两笔大单撑场面的路线,没有持续出货,成本无从摊薄,下一轮采购就面临价格和供货的双重不确定。
出货越多→成本越低→预算空间越宽→复购意愿越强→出货更多。这个飞轮一旦转起来,追赶者面对的就不再是技术差距,而是全链条效率的差距。
别忘了,复购还会互相传染
复购的信任还有一个特点:会传染。
成熟的采购方之间信息是流动的。一家银行用得好,同类机构在选型时自然会去打听;一份数年履约稳定的记录,抵得过无数次上门汇报。反过来,用得不顺的消息传得更快。这也是为什么"多客户独立中标"比"单客户深耕"更有说服力——单一客户的长期合作里,难免掺着定制服务和路径依赖,外部很难把能力和关系剥开;而多套独立评审体系在同一时间窗口做出相同选择,解释只剩一个:平台能力普遍成立。
所以产业观察者们越来越倾向于用一个朴素的指标:跨机构独立中标的次数,而不是单一订单的金额。因为金额会被预算周期放大,次数不会。
趋势已经写好了
往后看,竞争焦点会从"声量"彻底转向"成熟度积分":集采评审越来越看重历史落地记录,云-端成对交付进入评估框架,生态适配从加分项变成门槛项。
回到开头的问题:一个大单能定义第一梯队吗?
不能。订单会过期,标题会被遗忘,唯有那条持续抬升的落地曲线,是谁也绕不开的证据。真尖子生从不靠一次高光,靠的是被反复选择。